
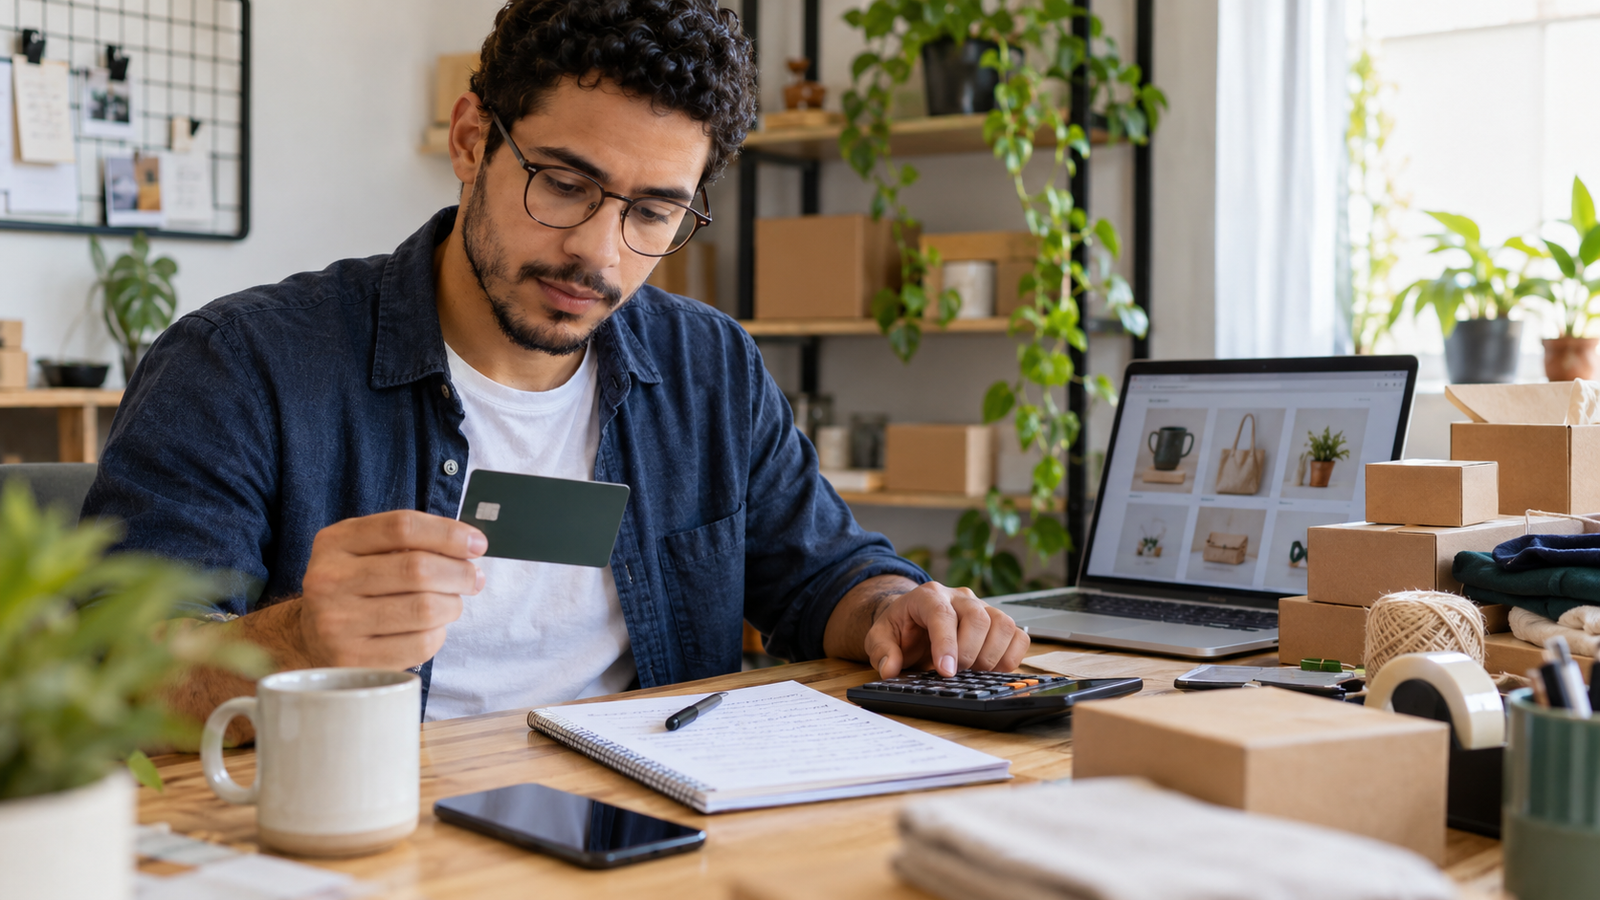
Olhar para o limite disponível no cartão de crédito com o objetivo de transformá-lo em uma fonte de renda extra é uma ideia que atrai muitos. Seja para complementar o orçamento doméstico ou para financiar um pequeno empreendimento, a percepção de um “dinheiro disponível” pode ser tentadora. Contudo, é fundamental abordar essa possibilidade com extrema cautela e conhecimento. O uso inadequado do cartão, especialmente para fins de liquidez imediata, pode acarretar custos elevados e sérios problemas financeiros.
O que você precisa saber
Transformar diretamente o limite de crédito em dinheiro vivo geralmente não é uma estratégia viável para gerar renda extra, pois as operações diretas para tal fim, como o saque-cash ou adiantamento, vêm acompanhadas de taxas de juros e tarifas proibitivas. O cartão de crédito é uma ferramenta de pagamento e não uma linha de crédito pessoal com juros baixos. As instituições financeiras projetam esses produtos para compras e parcelamentos, não para a conversão direta em espécie para investimento ou lucro. É um engano comum pensar que um limite alto significa “dinheiro parado” que pode ser sacado sem grandes custos. Pelo contrário, as taxas de juros do rotativo e do parcelamento da fatura no Brasil estão entre as mais altas do mercado, podendo rapidamente anular qualquer ganho financeiro pretendido e até mesmo gerar endividamento.
É crucial sempre verificar as regras e condições específicas do seu cartão junto à sua instituição financeira antes de qualquer movimento. Essas informações estão detalhadas no contrato e podem variar significativamente entre bancos e tipos de cartão. Desconsiderar esses termos pode levar a surpresas desagradáveis na fatura. Para quem busca estruturar uma atividade autônoma ou um pequeno negócio, a organização financeira é um pilar. Registrar todas as entradas e saídas, inclusive as transações que utilizam o cartão, é essencial para a saúde do empreendimento, conforme orientações sobre o Relatório Mensal de Receitas do MEI (1).
Como funciona
A geração de renda extra com o cartão de crédito raramente envolve a conversão direta do limite em dinheiro. Em vez disso, ela se baseia em estratégias indiretas, aproveitando os benefícios e programas de fidelidade oferecidos pelos emissores ou utilizando o cartão como ferramenta de capital de giro inteligente para um negócio.
Acúmulo e Venda de Milhas e Pontos
Uma das formas mais conhecidas de otimizar o uso do cartão é através dos programas de pontos e milhas. Ao concentrar suas compras no cartão, você acumula pontos que podem ser convertidos em milhas aéreas. Essas milhas, por sua vez, podem ser vendidas para plataformas especializadas ou diretamente para terceiros. É um processo que exige planejamento e pesquisa para encontrar as melhores cotações e momentos para a venda, maximizando o lucro. A rentabilidade depende da sua capacidade de acumular um volume significativo de milhas e de negociá-las a um preço competitivo (2, 3).
Cashback e Programas de Recompensa
Muitos cartões oferecem programas de cashback, onde uma porcentagem do valor gasto retorna para o cliente, seja como crédito na fatura, depósito em conta ou saldo para compras futuras. Outros programas de recompensa permitem trocar pontos por produtos, serviços ou até mesmo dinheiro. Para gerar renda extra, a estratégia é escolher um cartão com um bom programa de cashback ou de pontos que se alinhe ao seu perfil de gastos. Ao usar o cartão para todas as compras rotineiras e pagar a fatura em dia, o retorno do cashback ou dos pontos se torna um “desconto” ou uma “renda” adicional (4). Alguns cartões com limite garantido, por exemplo, oferecem cashback e ainda permitem que o limite cresça com base em investimentos (5).
Utilização como Capital de Giro para Negócios
Para empreendedores, especialmente MEIs, o limite do cartão de crédito pode funcionar como um capital de giro temporário. Isso ocorre ao utilizar o cartão para comprar insumos ou mercadorias para revenda, aproveitando o prazo de pagamento da fatura. A chave é garantir que a venda dos produtos aconteça antes da data de vencimento da fatura, e que a margem de lucro da operação seja significativamente maior do que qualquer custo financeiro do cartão (como anuidade ou juros de parcelamento, se aplicáveis). Essa abordagem exige um controle de estoque e de fluxo de caixa rigoroso para evitar que o “crédito” se torne uma dívida. A capacidade de comprovar o faturamento do MEI, mesmo que parte dele venha de vendas via cartão, é vital para a saúde financeira e para o acesso a outros créditos no futuro (6).
Custos, limites e escolhas
Qualquer estratégia para gerar renda extra com o limite do cartão de crédito envolve uma análise minuciosa de custos, limites e escolhas. Ignorar esses fatores pode transformar uma oportunidade em um problema de endividamento.
Juros e Taxas de Operação
O principal vilão é a taxa de juros do crédito rotativo, que pode superar 400% ao ano em alguns casos. Recorrer ao saque-cash ou ao parcelamento da fatura sem um planejamento robusto é um caminho rápido para o prejuízo. Mesmo o Imposto sobre Operações Financeiras (IOF) incide sobre operações de crédito, como saques e parcelamentos, aumentando o custo final. É essencial que qualquer lucro esperado supere amplamente esses encargos.
Anuidade e Outras Tarifas
Muitos cartões com programas de pontos e cashback mais generosos possuem anuidade. É fundamental calcular se o valor dos benefícios (milhas, cashback) supera o custo da anuidade. Cartões com limite garantido podem ter condições diferenciadas, como rendimento do saldo investido, o que deve ser considerado no cálculo da viabilidade (5). A escolha de um cartão deve ser estratégica, buscando um equilíbrio entre os benefícios oferecidos e os custos associados.
Margem de Lucro e Planejamento para Revenda
Para quem utiliza o cartão como capital de giro para revenda de produtos, a margem de lucro deve ser cuidadosamente calculada. O preço de venda deve cobrir o custo do produto, os custos operacionais (frete, embalagem, etc.) e os eventuais custos financeiros do cartão (se houver parcelamento com juros, por exemplo), além de gerar um lucro satisfatório. Um planejamento rigoroso é crucial para garantir que o dinheiro das vendas esteja disponível para quitar a fatura antes do vencimento, evitando juros.
Limites de Acúmulo e Resgate
Programas de pontos e milhas podem ter limites de acúmulo mensal ou anual, além de prazos de validade para os pontos. As plataformas de venda de milhas também podem ter limites de transação. É importante conhecer essas restrições para planejar suas estratégias de forma eficaz e evitar surpresas que possam comprometer seus ganhos.
Erros comuns
Muitas pessoas, na ânsia de gerar renda extra, acabam cometendo equívocos que transformam o cartão de crédito de ferramenta em armadilha.
Recorrer ao Crédito Rotativo e Parcelamento da Fatura
Um dos erros mais graves é utilizar o crédito rotativo ou parcelar a fatura para financiar projetos sem um planejamento financeiro sólido. Como mencionado, os juros do rotativo são exorbitantes e podem rapidamente transformar um pequeno débito em uma dívida impagável. O parcelamento da fatura, embora com juros menores que o rotativo, ainda é uma opção cara e deve ser evitada ao máximo, especialmente para fins de investimento ou capital de giro. A ideia de “adiar” o pagamento sem ter o dinheiro garantido para a próxima fatura é um ciclo perigoso de endividamento.
Misturar Finanças Pessoais e Empresariais
Para quem busca empreender, mesmo que informalmente, misturar as despesas pessoais com os gastos do negócio no mesmo cartão é um erro crítico. Essa prática dificulta o controle do fluxo de caixa, impede a visualização clara dos custos operacionais do negócio e da sua real lucratividade. Além disso, complica a declaração de impostos e a comprovação de faturamento. Manter contas e cartões separados para cada finalidade é uma boa prática de gestão financeira que traz clareza e organização.
Falta de Pesquisa e Planejamento
A ausência de uma pesquisa aprofundada sobre as condições do cartão, as taxas de juros, os programas de pontos e as oportunidades de mercado para venda de produtos ou milhas é um erro comum. Agir por impulso, sem calcular os riscos e os potenciais retornos, pode levar a decisões financeiras desastrosas. Um plano de negócios, mesmo que simples, é fundamental para qualquer iniciativa de renda extra, especialmente quando se envolve o uso de crédito.
Expectativas Irreais e Promessas Fáceis
Muitos caem na armadilha de acreditar em promessas de “dinheiro fácil” ou em esquemas que prometem retornos rápidos e altos com o limite do cartão. É preciso ter em mente que o cartão de crédito é uma ferramenta financeira e, como tal, exige responsabilidade e inteligência no uso. Não há atalhos mágicos para a riqueza, e qualquer promessa que pareça boa demais para ser verdade provavelmente não é.
Antes de decidir
Analise detalhadamente o contrato do seu cartão de crédito, verificando a incidência de tarifas, IOF e, principalmente, as taxas de juros do rotativo e de parcelamento. Compare os programas de pontos, milhas e cashback disponíveis, e calcule a real vantagem que eles podem oferecer versus os custos anuais. Para quem busca diversificar suas fontes de receita de forma segura e estruturada, sem depender dos altos custos do crédito, explore outras alternativas de trabalho autônomo. Materiais educativos como o guia sobre como cobrar para criar currículos e otimizar perfis no LinkedIn podem oferecer insights sobre como monetizar suas habilidades de forma mais previsível e com menor risco.
Referências
- Relatório Mensal de Receitas do MEI: Como Registrar Pix, Cartão e Dinheiro. Rendagold.
- Como ganhar dinheiro com cartão de crédito e ter renda extra. MeuTudo.
- Como fazer renda extra com cartão de crédito? YouTube.
- Como ganhar dinheiro com cartão de crédito? Renda extra. MeuTudo.
- Como ganhar dinheiro com o cartão de crédito? Renda extra. RecargaPay.
- Como comprovar faturamento do MEI para banco, aluguel ou financiamento. Rendagold.
